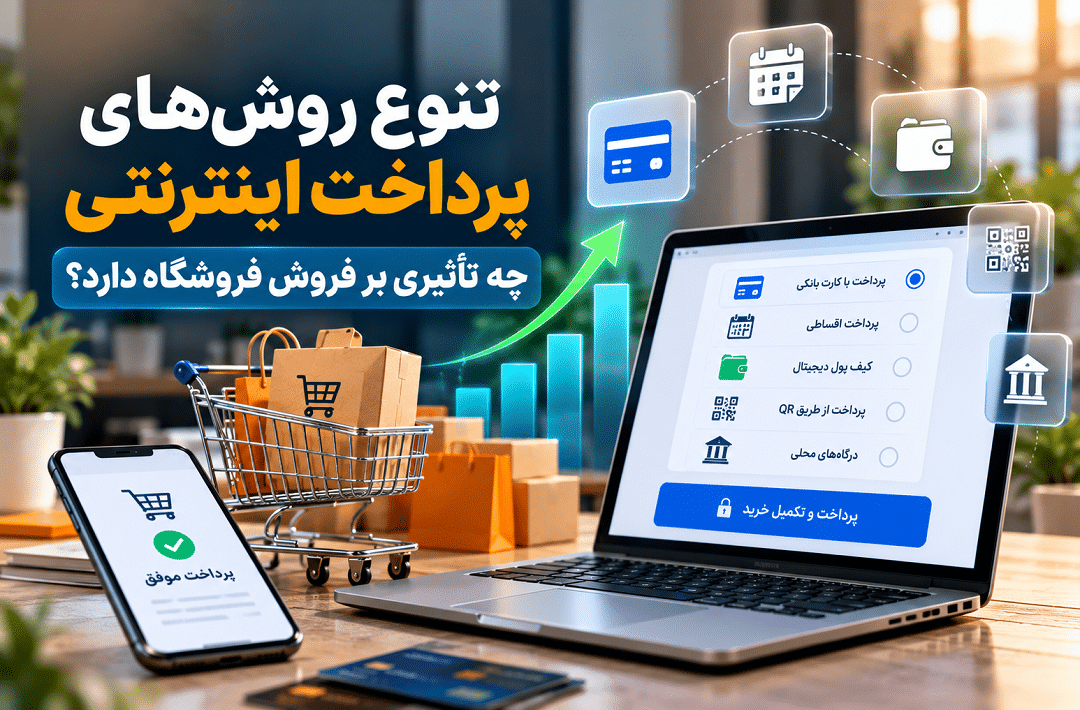
فرض کنید مشتری تمام مراحل خرید را طی کرده، محصول موردنظرش را انتخاب کرده و آماده پرداخت است؛ اما درست در آخرین مرحله، از خرید منصرف میشود. شما برای جذب این مشتری هزینه کردهاید، محصول مناسبی در اختیارش گذاشتهاید و حتی او را تا آستانه نهاییکردن سفارش پیش بردهاید؛ بااینحال، فروش اتفاق نمیافتد. آیا ممکن است مشکل از گزینههای پرداختی باشد که در اختیار او قرار دادهاید؟ تنوع روشهای پرداخت اینترنتی میتواند در چنین شرایطی بر تصمیم مشتری و احتمال تکمیل خرید تأثیر بگذارد.
همه مشتریان به یک شکل خرید نمیکنند. بعضی ترجیح میدهند مبلغ سفارش را یکجا بپردازند، برخی برای خریدهای گرانتر به پرداخت اقساطی نیاز دارند و عدهای ممکن است به دلیل اختلال در درگاه بانکی یا پیچیدگی فرایند پرداخت، سفارش خود را نیمهکاره رها کنند. وقتی روش پرداخت با نیاز مشتری هماهنگ نباشد، حتی یک تجربه خرید مطلوب هم ممکن است به فروش منجر نشود.
اما آیا اضافهکردن هر درگاه پرداخت جدیدی میتواند فروش را افزایش دهد؟ آیا پرداخت اقساطی برای همه فروشگاههای اینترنتی سودآور است؟ یا ممکن است تعدد گزینهها، هزینههای بیشتر و پیچیدگی فرایند خرید، نتیجهای برخلاف انتظار ایجاد کند؟
پاسخ به این پرسشها فقط با افزایش تعداد درگاهها مشخص نمیشود؛ بلکه به شناخت رفتار مشتریان، نوع محصولات، هزینههای پرداخت و تجربه کاربری سایت بستگی دارد. در این مقاله بررسی میکنیم که تنوع روشهای پرداخت اینترنتی چگونه بر تصمیم خرید و فروش فروشگاه تأثیر میگذارد، چطور میتوان ترکیب مناسبی از روشهای پرداخت انتخاب کرد و با چه معیارهایی سنجید که این انتخاب واقعاً به افزایش سودآوری منجر شده است یا نه.
آیا تنوع روشهای پرداخت واقعاً فروش اینترنتی را افزایش میدهد؟
تنوع روشهای پرداخت میتواند به بهبود فروش اینترنتی کمک کند؛ اما این نتیجه به نوع روشهای ارائهشده، ویژگیهای مشتریان و شرایط فروشگاه بستگی دارد. اضافهکردن یک گزینه پرداخت مرتبط با نیاز خریداران ممکن است مؤثرتر از افزودن چند درگاه مشابه باشد.

برای درک بهتر این موضوع، میتوان به نتایج چند پژوهش درباره پرداخت اینترنتی و رفتار مصرفکننده مراجعه کرد.
1-نتایج پژوهش Stripe درباره نرخ تبدیل و درآمد
شرکت Stripe در سال ۲۰۲۵ گزارشی از آزمایش تأثیر روشهای پرداخت بر عملکرد کسبوکارها منتشر کرد. در این آزمایش، زمانی که دستکم یک روش پرداخت مرتبط و اضافه بر پرداخت کارتی به مشتریان نمایش داده شد، کسبوکارهای بررسیشده بهطور میانگین افزایش ۷٫۴ درصدی نرخ تبدیل و افزایش ۱۲ درصدی درآمد را تجربه کردند.
نکته مهم این است که نتیجه پژوهش به نمایش روشهای پرداخت مرتبط با مشتریان مربوط بود، نه صرفاً افزایش تعداد درگاهها. محبوبیت روشهای پرداخت محلی، کیف پولهای دیجیتال و برداشت مستقیم بانکی نیز در نتایج این آزمایش اهمیت داشت.
این اعداد نشان میدهند انتخاب درست روش پرداخت میتواند بر عملکرد تجاری اثر بگذارد؛ اما نباید آنها را بهعنوان میزان رشد قابل انتظار برای تمام فروشگاهها در نظر گرفت. بازار هدف، زیرساخت پرداخت و رفتار مشتریان در هر کشور متفاوت است.
2-پژوهشهای پرداخت اقساطی چه میگویند؟
پرداخت اقساطی یکی از روشهایی است که در پژوهشهای تجارت الکترونیک مورد توجه قرار گرفته است. این روش به مشتری اجازه میدهد هزینه خرید را مطابق شرایط سرویس ارائهدهنده، در چند مرحله پرداخت کند.
در پژوهشی منتشرشده در سال ۲۰۲۵ در مجله Journal of Financial Economics، تأثیر ارائه خدمات «اکنون بخر، بعداً پرداخت کن» یا BNPL بر عملکرد یک فروشنده بررسی شد. نتایج مطالعه از افزایش ۲۰ درصدی فروش در محیط مورد بررسی حکایت داشت. این افزایش عمدتاً به مشتریانی مربوط بود که دسترسی محدودتری به اعتبار داشتند.
پژوهش دیگری که در سال ۲۰۲۴ در مجله Journal of Retailing منتشر شد، رفتار مشتریان استفادهکننده از BNPL را بررسی کرد. براساس نتایج آن، پذیرش این روش با افزایش برآوردشده ۶٫۴۲ درصدی مخارج آنلاین مشتریان استفادهکننده از آن همراه بود. در این پژوهش، تأثیر BNPL در بعضی گروههای مشتریان و برای برخی محصولات متفاوت بود.
این یافتهها به معنای آن نیستند که فعالسازی پرداخت اقساطی در هر فروشگاهی فروش را ۲۰ یا ۶٫۴۲ درصد افزایش میدهد. شرایط بازار، قیمت محصولات، ترکیب مشتریان، هزینه سرویس و نحوه اجرای روش پرداخت میتوانند نتیجه را تغییر دهند.
در نتیجه، پژوهشها از این دیدگاه حمایت میکنند که روشهای پرداخت میتوانند بر خرید اثر بگذارند؛ اما تصمیم نهایی باید بر پایه شرایط و دادههای واقعی هر فروشگاه گرفته شود.
روشهای پرداخت چگونه بر تصمیم خرید مشتری تأثیر میگذارند؟
تأثیر روشهای پرداخت فقط به لحظه انتقال وجه محدود نیست. مشتری ممکن است از همان زمان مشاهده محصول، درباره مبلغ قابل پرداخت، شیوه پرداخت و امکان مدیریت هزینه تصمیم بگیرد.

1-کاهش موانع مالی با پرداخت اقساطی
یکی از موانع خرید، نداشتن نقدینگی کافی در زمان تصمیمگیری است. ممکن است مشتری به محصولی علاقه داشته باشد، اما پرداخت یکجای مبلغ آن برایش دشوار باشد. برای مثال، مشتری قصد خرید محصولی به ارزش ۱۲ میلیون تومان را دارد. اگر فروشگاه امکان پرداخت در چهار قسط سهمیلیونتومانی را فراهم کند، ممکن است مشتری راحتتر خرید خود را انجام دهد؛ البته به شرط آنکه واجد شرایط استفاده از سرویس باشد و شرایط پرداخت برای او مناسب باشد.
در این مثال، قیمت محصول کاهش پیدا نکرده است؛ بلکه زمانبندی پرداخت تغییر کرده است. بنابراین، نمایش مبلغ هر قسط نباید باعث پنهانشدن هزینه کل یا شرایط واقعی خرید شود. پرداخت اقساطی بهویژه زمانی ارزش بررسی دارد که قیمت محصولات، توان مالی مشتریان و حاشیه سود فروشگاه با این روش سازگار باشند.
2-کاهش مشکلات پرداخت و رها شدن سبد خرید
گاهی مشتری قصد خرید دارد، اما در مرحله تسویهحساب با مشکل مواجه میشود. اختلال در درگاه، ناموفقبودن تراکنش یا نبود روش پرداخت مورد ترجیح او میتواند مانع تکمیل سفارش شود. در چنین شرایطی، یک درگاه پشتیبان یا روش پرداخت جایگزین ممکن است امکان ادامه خرید را فراهم کند.
بااینحال، نباید تمام سبدهای خرید رهاشده را به مشکلات پرداخت نسبت داد. هزینه ارسال، افزایش مبلغ نهایی، الزام به ایجاد حساب کاربری، طولانیبودن مراحل ثبت سفارش و تردید درباره محصول نیز میتوانند در انصراف مشتری نقش داشته باشند.
بنابراین، پیش از اضافهکردن درگاه جدید بهتر است آمار پرداختهای ناموفق و رفتار کاربران در مرحله تسویهحساب بررسی شود. اگر مشکل اصلی به هزینه ارسال یا پیچیدگی فرایند خرید مربوط باشد، افزودن درگاه لزوماً راهحل مؤثری نخواهد بود.
3-افزایش اعتماد و احساس کنترل مشتری
برخی مشتریان به روشهای پرداخت مشخصی عادت دارند و ترجیح میدهند از سرویسی استفاده کنند که آن را میشناسند. ارائه یک روش پرداخت معتبر و آشنا میتواند انتخاب را برای این گروه سادهتر کند. بااینحال، اعتماد به درگاه با اعتماد به فروشگاه یکسان نیست. وجود چند روش پرداخت معتبر نمیتواند بهتنهایی ابهام درباره اصالت کالا، شرایط بازگشت محصول یا هویت فروشنده را برطرف کند.
برای ایجاد تجربه خرید قابل اعتماد، اطلاعات تماس، قیمت نهایی، شرایط ارسال و مرجوعی و جزئیات پرداخت باید شفاف باشند.
4-تأثیر احتمالی بر میانگین ارزش سفارش
میانگین ارزش سفارش نشان میدهد مشتریان بهطور متوسط در هر سفارش چه مبلغی هزینه میکنند. پرداخت اقساطی ممکن است به برخی خریداران کمک کند محصولی با امکانات بیشتر انتخاب کنند یا چند محصول را همزمان بخرند.
البته افزایش میانگین ارزش سفارش نتیجه قطعی ارائه پرداخت اقساطی نیست. ممکن است تعداد سفارشها افزایش پیدا کند، اما مبلغ متوسط هر سفارش ثابت بماند؛ یا مشتریانی که قبلاً نقدی خرید میکردند، به پرداخت اقساطی منتقل شوند. به همین دلیل، تغییر میانگین ارزش سفارش باید در کنار تعداد سفارشها، نرخ تبدیل و سود نهایی بررسی شود.
چگونه بهترین ترکیب روشهای پرداخت را برای فروشگاه انتخاب کنیم؟
بهترین ترکیب روشهای پرداخت برای تمام فروشگاهها یکسان نیست. فروشگاهی که لوازم گرانقیمت عرضه میکند، ممکن است به گزینههای اعتباری بیشتری نیاز داشته باشد؛ درحالیکه برای فروشگاه محصولات مصرفی ارزانقیمت، سادگی پرداخت و سرعت تکمیل سفارش اهمیت بیشتری داشته باشد. برای انتخاب روش پرداخت، بهتر است بهجای شروع از تعداد درگاهها، نیازهای مشتریان و مشکلات فعلی فرایند خرید را بررسی کنید.
تفاوت درگاه پرداخت اصلی و درگاه پشتیبان
در انتخاب روش پرداخت، بهتر است ابتدا با انواع درگاه پرداخت اینترنتی و تفاوت آنها آشنا شوید تا بتوانید متناسب با نیاز مشتریان و شرایط فروشگاه، گزینه مناسبی انتخاب کنید. درگاه نقدی اصلی باید از نظر پایداری، سهولت استفاده، سازگاری فنی و امکان پیگیری تراکنشها شرایط مناسبی داشته باشد. مشتری باید بتواند بدون طیکردن مراحل غیرضروری، پرداخت خود را تکمیل کند.
درگاه نقدی پشتیبان با هدف دیگری انتخاب میشود: فراهمکردن مسیر جایگزین در زمان اختلال یا بروز مشکل در روش اصلی. البته وجود درگاه دوم بهتنهایی تضمین نمیکند که تمام تراکنشها موفق باشند؛ عملکرد و نحوه پیادهسازی هر دو درگاه اهمیت دارد.
اگر درگاه اصلی فروشگاه بهندرت دچار مشکل میشود، باید هزینه و فایده اضافهکردن درگاه پشتیبان نیز بررسی شود. در مقابل، اگر دادههای فروشگاه نشان میدهند اختلال پرداخت باعث ازدسترفتن سفارشها شده است، ایجاد مسیر جایگزین میتواند ارزش بیشتری داشته باشد.
چه زمانی پرداخت اقساطی انتخاب مناسبی است؟
پرداخت اقساطی زمانی ارزش بررسی دارد که بتواند مانع مشخصی از خرید را برطرف کند. برای مثال، ممکن است مشتریان به محصولات فروشگاه علاقه داشته باشند، اما پرداخت یکجای مبلغ سفارش برای بخشی از آنها دشوار باشد. پیش از فعالسازی این روش، چند موضوع باید بررسی شود:
- قیمت محصولات و میزان نیاز مشتریان به پرداخت مرحلهای
- کارمزد و سایر هزینههای سرویس ارائهدهنده
- شرایط تسویه با فروشگاه
- شرایط اعتبارسنجی و واجد شرایط بودن مشتریان
- تأثیر روش جدید بر حاشیه سود و جریان نقدی کسبوکار
اگر حاشیه سود محصولات محدود باشد یا کارمزد سرویس بخش زیادی از سود را کاهش دهد، افزایش فروش ممکن است از نظر اقتصادی جذاب نباشد.
چه زمانی اضافهکردن چند سرویس پرداخت ضروری است؟
وجود چند سرویس پرداخت اقساطی زمانی منطقی است که هر سرویس بتواند گروه متفاوتی از مشتریان را پوشش دهد یا شرایطی ارائه کند که برای بخشی از مخاطبان مناسبتر باشد.
در مقابل، اگر چند سرویس شرایط تقریباً یکسانی داشته باشند و مشتریان نیز تفاوت معناداری میان آنها احساس نکنند، افزودن همه آنها ممکن است فقط پیچیدگی فرایند انتخاب را افزایش دهد.
برای تصمیمگیری، ترکیبهای زیر را میتوان مقایسه کرد:
| ترکیب روشهای پرداخت | کاربرد احتمالی |
| یک درگاه نقدی | مناسب برای شروع و حفظ سادگی پرداخت |
| یک درگاه نقدی و یک درگاه پشتیبان | مناسب برای ایجاد مسیر جایگزین در صورت اختلال |
| یک درگاه نقدی و یک سرویس اقساطی | مناسب برای پاسخگویی به دو نیاز متفاوت پرداخت |
| یک درگاه نقدی و چند سرویس اقساطی | زمانی قابل بررسی است که سرویسها گروههای متفاوتی از مشتریان را پوشش دهند |
| تعداد زیادی درگاه مشابه | ممکن است بدون ایجاد ارزش جدید، انتخاب را پیچیدهتر کند |
این جدول یک الگوی تصمیمگیری است، نه نسخهای ثابت برای تمام فروشگاهها. انتخاب نهایی باید بر اساس نیاز مشتریان، دادههای فروش و هزینه اجرای هر روش انجام شود.
معیارهای انتخاب سرویس پرداخت
هنگام مقایسه سرویسها، تنها به معروفبودن برند یا تعداد مشتریان آن توجه نکنید. شرایط تجاری و فنی نیز اهمیت دارند.
موارد زیر را بررسی کنید:
- میزان و نحوه محاسبه کارمزد
- زمان و شرایط تسویه با فروشگاه
- سازگاری با زیرساخت سایت و نسخه ووکامرس
- پایداری سرویس و امکان پیگیری تراکنش
- شرایط بازپرداخت، لغو سفارش و رسیدگی به اختلافها
- کیفیت پشتیبانی فنی و تجاری
در بازار ایران، سرویسهایی مانند اسنپپی، دیجیپی و تربپی میتوانند در فهرست گزینههای قابل بررسی قرار بگیرند. بااینحال، پیش از انتخاب باید شرایط جاری هر سرویس، امکان همکاری با کسبوکار، هزینهها و روش اتصال فنی آن بررسی شود.
روشهای پرداخت را کجا و چگونه در سایت نمایش دهیم؟
انتخاب روش پرداخت مناسب فقط بخشی از کار است. نحوه معرفی آن نیز میتواند بر تصمیم مشتری تأثیر بگذارد. اگر مشتری تا آخرین مرحله خرید از وجود یک گزینه پرداخت مناسب مطلع نشود، ممکن است فرصت تصمیمگیری بر اساس آن را از دست بدهد.

1-نمایش شرایط پرداخت اقساطی در صفحه محصول
در پژوهشی منتشرشده در سال ۲۰۲۶ در مجله Journal of Retailing، تأثیر نحوه نمایش گزینههای پرداخت در صفحه محصول بررسی شد. نتایج چهار مطالعه نشان داد که برجستهترکردن اطلاعات پرداخت میتواند احتمال خرید را افزایش دهد. در آزمایش میدانی این پژوهش، نمایش آشکار گزینهها با استفاده از نشانهای تصویری، در مقایسه با برخی روشهای کموضوحتر، به افزایش افزودن محصولات به سبد خرید منجر شد. این یافته نشان میدهد مشتریان بهتر است پیش از ورود به مرحله تسویهحساب، از روشهای پرداخت در دسترس مطلع شوند.
برای مثال، در کنار قیمت محصول میتوان پیامی مانند این نمایش داد:
«امکان پرداخت اقساطی وجود دارد. شرایط و مبلغ هر قسط را مشاهده کنید»
این پیام باید به توضیحات دقیق شرایط پرداخت منتهی شود. تعداد اقساط، مبلغ هر قسط، هزینه کل و شرایط دریافت اعتبار باید روشن باشند. در عین حال، نباید صفحه محصول را با اطلاعات متعدد و غیرضروری شلوغ کرد. هدف، قابل مشاهدهکردن یک گزینه مهم است، نه افزودن عناصر بصری بیشتر بدون توجه به تجربه کاربری.
2-سادهسازی انتخاب روش پرداخت در تسویهحساب
در صفحه تسویهحساب، مشتری باید بتواند روش پرداخت موردنظر خود را بهآسانی انتخاب کند. نام روشها، تفاوت آنها و شرایط اصلی پرداخت باید قابل فهم باشند.
چند نکته اجرایی:
- گزینههای پرداخت را با عنوانهای روشن نمایش دهید.
- از نمایش چند گزینه مشابه بدون توضیح تفاوت آنها خودداری کنید.
- خطاهای پرداخت را با پیام قابل فهم توضیح دهید.
- در صورت امکان، مسیر مناسبی برای تلاش مجدد یا استفاده از روش جایگزین فراهم کنید.
- از درخواست اطلاعات غیرضروری در فرایند پرداخت خودداری کنید.
این تغییرات باید بر اساس مشکلات واقعی کاربران انجام شوند. برای مثال، اگر بررسی دادهها نشان دهد بیشتر تراکنشهای ناموفق در یک مرحله مشخص رخ میدهند، اصلاح همان مرحله ممکن است از اضافهکردن روش پرداخت جدید مؤثرتر باشد.
3-نمایش شفاف مبلغ نهایی و شرایط پرداخت
مشتری باید پیش از تأیید خرید، مبلغ نهایی سفارش را بداند. این مبلغ ممکن است شامل قیمت محصولات، هزینه ارسال و سایر هزینههای مرتبط باشد. در پرداخت اقساطی نیز نمایش مبلغ هر قسط کافی نیست. مبلغ کل پرداخت، تعداد اقساط و شرایط استفاده از سرویس باید بهوضوح در دسترس باشند.
شفافیت اطلاعات به مشتری کمک میکند گزینهها را مقایسه کند و از ایجاد برداشت نادرست درباره هزینه خرید جلوگیری میکند.
4-بهینهسازی فرایند پرداخت برای کاربران موبایل
بخش مهمی از خریدهای اینترنتی از طریق تلفن همراه انجام میشود؛ بنابراین باید فرایند پرداخت در صفحهنمایش کوچک نیز بهدرستی کار کند. دکمهها باید بهآسانی قابل انتخاب باشند، اطلاعات اصلی خوانایی کافی داشته باشند و کاربر برای تکمیل سفارش با مراحل غیرضروری مواجه نشود.
همچنین باید نمایش درگاه، بازگشت از صفحه پرداخت و ثبت نتیجه تراکنش روی دستگاههای مختلف آزمایش شود. صرف فعالبودن یک درگاه در نسخه دسکتاپ به معنای عملکرد صحیح آن در موبایل نیست.
آیا پرداخت اقساطی برای فروشگاه اینترنتی سودآور است؟
افزایش فروش بهتنهایی برای تصمیمگیری کافی نیست. یک روش پرداخت ممکن است تعداد سفارشها را افزایش دهد، اما اگر هزینه اجرای آن زیاد باشد یا مشتریان نقدی را به پرداخت اقساطی منتقل کند، میزان سود فروشگاه کمتر از انتظار خواهد بود.
تفاوت افزایش فروش با افزایش سود
فرض کنید فروشگاه شما ماهانه ۳۰۰ میلیون تومان فروش دارد و حاشیه سود ناخالص محصولات آن ۲۵ درصد است. اگر پس از فعالسازی پرداخت اقساطی، فروش ماهانه ۲۰ درصد افزایش پیدا کند، فروش جدید به ۳۶۰ میلیون تومان میرسد. در این مثال، ۶۰ میلیون تومان فروش اضافه ایجاد شده است. با فرض ثابتماندن حاشیه سود ناخالص، سود ناخالص حاصل از فروش اضافه برابر است با:
۶۰ میلیون تومان × ۲۵ درصد = ۱۵ میلیون تومان
این ۱۵ میلیون تومان سود خالص فروشگاه نیست؛ بلکه سود ناخالص حاصل از فروش اضافه، پیش از کسر هزینههای جدید است. برای محاسبه نتیجه واقعی باید کارمزد سرویس اقساطی، سایر هزینههای متغیر و هر هزینه اضافی ناشی از افزایش سفارشها را نیز در نظر گرفت.
تأثیر انتقال مشتریان از پرداخت نقدی به پرداخت اقساطی
یکی از نکات مهم در ارزیابی پرداخت اقساطی این است که تمام سفارشهای انجامشده از طریق این روش، لزوماً فروش جدید نیستند. فرض کنید بخشی از مشتریان قبلاً محصول را بهصورت نقدی خریداری میکردند؛ اما پس از فعالسازی پرداخت اقساطی، از روش جدید استفاده میکنند. در این حالت، فروشگاه ممکن است برای سفارشهایی که پیشتر نیز ثبت میشدند، هزینه جدیدی بپردازد.
برای ارزیابی دقیقتر باید دو موضوع از هم جدا شوند:
- سفارشهایی که احتمالاً بدون روش پرداخت جدید انجام نمیشدند.
- سفارشهایی که فقط از روش نقدی به روش اقساطی منتقل شدهاند.
تفکیک این دو گروه بهسادگی و با نگاهکردن به سهم خریدهای اقساطی مشخص نمیشود. برای رسیدن به برآورد قابل اتکا، باید از مقایسههای زمانی مناسب یا آزمایش کنترلشده استفاده کرد.
هزینهها و ریسکهای مالی پرداخت اقساطی
پیش از فعالسازی سرویس اقساطی، موارد زیر را در محاسبات خود وارد کنید:
- کارمزد و هزینههای سرویس
- هزینههای احتمالی مربوط به تسویه
- تغییر سهم پرداخت نقدی و اقساطی
- لغو سفارش و مرجوعی
- هزینههای عملیاتی اضافه
- سود باقیمانده پس از کسر هزینههای متغیر
ممکن است یک سرویس باعث رشد تعداد سفارشها شود، اما سرویس دیگری با کارمزد کمتر یا شرایط مناسبتر سود بیشتری برای فروشگاه ایجاد کند. بنابراین، تصمیم درست فقط بر اساس حجم فروش گرفته نمیشود؛ سود نهایی نیز باید بررسی شود.
چگونه تأثیر روشهای پرداخت را بر عملکرد فروشگاه اندازهگیری کنیم؟
بهترین راه برای تشخیص ارزش یک روش پرداخت، بررسی دادههای واقعی فروشگاه است. پیش از فعالسازی روش جدید، وضعیت فعلی را ثبت کنید و پس از اجرا، همان شاخصها را دوباره اندازهگیری کنید.
بررسی نرخ تبدیل و نرخ تکمیل پرداخت
نرخ تبدیل فروشگاه نشان میدهد چه سهمی از بازدیدکنندگان به مشتری تبدیل میشوند. نرخ تکمیل پرداخت نیز به بررسی موفقیت مشتریانی کمک میکند که به مرحله پرداخت رسیدهاند.
برای تحلیل دقیقتر، این شاخصها را جداگانه بررسی کنید. اگر تعداد زیادی از کاربران محصول را مشاهده میکنند اما به مرحله تسویهحساب نمیرسند، مشکل ممکن است به قیمت، اطلاعات محصول یا تجربه خرید مربوط باشد. اگر کاربران وارد مرحله پرداخت میشوند اما سفارش را تکمیل نمیکنند، بررسی خطاهای پرداخت و روشهای موجود اهمیت بیشتری پیدا میکند.
اندازهگیری تعداد سفارشها و میانگین ارزش سفارش
پس از فعالسازی روش پرداخت، تغییر تعداد سفارشها و میانگین ارزش سفارش را بررسی کنید. افزایش هر یک از این شاخصها میتواند نشانهای از تغییر رفتار مشتریان باشد، اما بهتنهایی علت تغییر را اثبات نمیکند.
برای مثال، ممکن است میانگین ارزش سفارش در زمان اجرای یک کمپین تخفیفی تغییر کند. در چنین شرایطی، نمیتوان تمام تغییر را به روش پرداخت نسبت داد.
محاسبه سود واقعی پس از کسر هزینههای پرداخت
در کنار شاخصهای فروش، سود پس از کسر هزینههای مرتبط را اندازه بگیرید. این شاخص به شما کمک میکند بفهمید روش پرداخت جدید فقط فروش را افزایش داده یا از نظر اقتصادی نیز نتیجه مطلوبی ایجاد کرده است.
جدول زیر میتواند برای ثبت نتایج استفاده شود:
| شاخص | پرسشی که پاسخ میدهد |
| نرخ تبدیل | چه سهمی از بازدیدکنندگان خرید میکنند؟ |
| نرخ تکمیل پرداخت | چه سهمی از مشتریان مرحله پرداخت را با موفقیت پشت سر میگذارند؟ |
| تعداد سفارشها | حجم سفارشها چه تغییری کرده است؟ |
| میانگین ارزش سفارش | مبلغ متوسط هر سفارش چقدر تغییر کرده است؟ |
| سهم سفارشهای اقساطی | چه سهمی از سفارشها از روش اقساطی استفاده میکنند؟ |
| سود پس از هزینههای پرداخت | پس از کسر هزینههای مرتبط، چه میزان سود باقی میماند؟ |
مقایسه نتایج پیش و پس از فعالسازی روش جدید
اگر امکانپذیر باشد، آزمایش A/B روش دقیقتری برای مقایسه عملکرد گزینههای مختلف است. در این روش، گروههای قابل مقایسه از کاربران تجربههای متفاوتی از فرایند پرداخت دریافت میکنند و نتایج آنها سنجیده میشود.
اگر اجرای چنین آزمایشی ممکن نباشد، میتوان عملکرد دوره قبل و بعد را مقایسه کرد. بااینحال، باید عواملی مانند تبلیغات، تغییر قیمت، فصل فروش، موجودی کالا و تخفیفها را نیز در نظر گرفت. هدف از اندازهگیری این نیست که صرفاً مشخص شود چند نفر از یک درگاه استفاده کردهاند؛ بلکه باید بفهمیم آیا روش جدید به تکمیل سفارشهای بیشتر و بهبود سودآوری کمک کرده است یا خیر.
نقش طراحی سایت در بهبود تجربه پرداخت و افزایش فروش
روشهای پرداخت بخشی از تجربه خرید هستند و نمیتوان عملکرد آنها را جدا از سایر بخشهای فروشگاه ارزیابی کرد. اگر مشتری نتواند محصول مناسب را پیدا کند، توضیحات کافی دریافت نکند، در موبایل با مشکلات فنی مواجه شود یا مراحل تسویهحساب برایش پیچیده باشند، اضافهکردن درگاههای بیشتر لزوماً این مشکلات را برطرف نمیکند.
در طراحی یک فروشگاه اینترنتی حرفهای، مسیر خرید باید یکپارچه باشد؛ از ورود کاربر و مشاهده محصول تا بررسی قیمت، انتخاب روش پرداخت و ثبت موفق سفارش.
به همین دلیل، پیش از اضافهکردن روشهای پرداخت جدید، بهتر است تجربه خرید را بررسی کنید و مشخص کنید کدام بخش بیشترین مانع را برای تکمیل سفارش ایجاد میکند.
در شرکت طراحی وبسایت کارووبز، طراحی ساختار صفحات، توجه به تجربه کاربری، بهینهسازی مسیر خرید و عملکرد سایت در دستگاههای مختلف از موضوعات مهم در طراحی فروشگاه اینترنتی هستند. انتخاب و پیادهسازی روشهای پرداخت نیز باید متناسب با نوع کسبوکار و نیاز مشتریان انجام شود.
جمعبندی: چگونه روشهای پرداخت مناسب فروشگاه خود را انتخاب کنیم؟
تنوع روشهای پرداخت اینترنتی میتواند به افزایش فرصت خرید و بهبود تجربه مشتری کمک کند؛ اما نتیجه به انتخاب درست روشها و نحوه اجرای آنها بستگی دارد.
یک فروشگاه ممکن است با اضافهکردن درگاه پشتیبان، بخشی از مشکلات پرداخت را کاهش دهد. فروشگاهی دیگر ممکن است با ارائه پرداخت اقساطی، امکان خرید را برای گروهی از مشتریان فراهم کند. در مقابل، افزودن چند درگاه مشابه بدون توجه به نیاز کاربران میتواند پیچیدگی ایجاد کند، بدون آنکه ارزش تازهای به تجربه خرید اضافه شود.
برای تصمیمگیری بهتر، ابتدا مشکلات فرایند خرید و ترجیحات مشتریان را بررسی کنید. سپس روش پرداختی را انتخاب کنید که به یک نیاز واقعی پاسخ میدهد. در نهایت، نتیجه را با شاخصهای فروش و سودآوری بسنجید. بهترین فروشگاه اینترنتی الزاماً بیشترین تعداد درگاه پرداخت را ندارد؛ بلکه فروشگاهی است که مشتری بتواند با روشی مناسب، شفاف و ساده خرید خود را تکمیل کند.
سؤالات متداول
آیا چند درگاه پرداخت باعث افزایش فروش میشود؟
نه لزوماً. ارائه روشهای پرداخت مرتبط با نیاز مشتریان میتواند موانع خرید را کاهش دهد؛ اما تعداد بیشتر درگاهها بهتنهایی تضمینکننده افزایش فروش نیست. باید مشخص شود روش جدید چه مشکلی را حل میکند و آیا هزینه آن توجیه اقتصادی دارد.
داشتن دو درگاه نقدی بهتر است یا یک درگاه نقدی و یک درگاه اقساطی؟
این دو ترکیب هدف متفاوتی دارند. درگاه نقدی پشتیبان برای ایجاد مسیر جایگزین هنگام اختلال مفید است؛ اما روش اقساطی میتواند به مشتریانی کمک کند که تمایل یا امکان پرداخت یکجای مبلغ سفارش را ندارند. انتخاب مناسب به نیاز مشتریان و دادههای فروشگاه بستگی دارد.
آیا پرداخت اقساطی برای همه فروشگاهها مناسب است؟
خیر. قیمت محصولات، حاشیه سود، شرایط سرویس، کارمزد و نیاز مشتریان باید بررسی شوند. پرداخت اقساطی زمانی ارزشمند است که علاوه بر ایجاد فرصت خرید، سود قابل قبولی برای فروشگاه باقی بگذارد.
آیا نمایش شرایط اقساط در صفحه محصول ضروری است؟
الزامی نیست، اما نمایش روشن و قابل مشاهده گزینههای پرداخت میتواند به مشتری کمک کند زودتر درباره شیوه خرید تصمیم بگیرد. شرایط باید شفاف باشند و نمایش اطلاعات پرداخت نباید صفحه محصول را بیش از اندازه شلوغ کند.
چگونه بفهمیم یک روش پرداخت جدید ارزش هزینهکردن دارد؟
وضعیت فروشگاه را پیش از اجرا ثبت کنید و پس از فعالسازی، نرخ تبدیل، تکمیل پرداخت، تعداد سفارشها، میانگین ارزش سفارش و سود پس از هزینهها را مقایسه کنید.
برای افزودن درگاه اقساطی به ووکامرس چه باید کرد؟
ابتدا شرایط تجاری و فنی سرویس را بررسی کنید. سپس از روش اتصال رسمی و سازگار با زیرساخت فروشگاه استفاده کنید و عملکرد پرداخت، بازگشت از درگاه، ثبت سفارش و نمایش صحیح در موبایل و دسکتاپ را آزمایش کنید. پیش از انتخاب سرویس، شرایط فعلی همکاری و تسویه آن نیز باید بررسی شود.
منابع پژوهشی
۱. Stripe، گزارش سال ۲۰۲۵ درباره آزمایش تأثیر روشهای پرداخت بر نرخ تبدیل و درآمد.
۲. Berg, T., Burg, V., Keil, J., & Puri, M. (2025). The Economics of Buy Now, Pay Later: A Merchant’s Perspective. Journal of Financial Economics.
۳. Kumar, A., Salo, J., & Bezawada, R. (2024). The Effects of Buy Now, Pay Later on Customers’ Online Purchase Behavior. Journal of Retailing.
۴. Lefkeli et al. (2026). When Payment Options Stand Out: Payment Option Salience on the Product Page Increases Purchase Likelihood. Journal of Retailing.
۵. Iyengar, S. S., & Lepper, M. R. (2000). When Choice Is Demotivating: Can One Desire Too Much of a Good Thing? Journal of Personality and Social Psychology.